Consórcio de moto: liberdade com parcela que cabe
Para ir ao trabalho, fazer entregas, estudar ou pegar a estrada no fim de semana. O consórcio de moto é curto e direto, mas tem seus detalhes.
Atualizado em
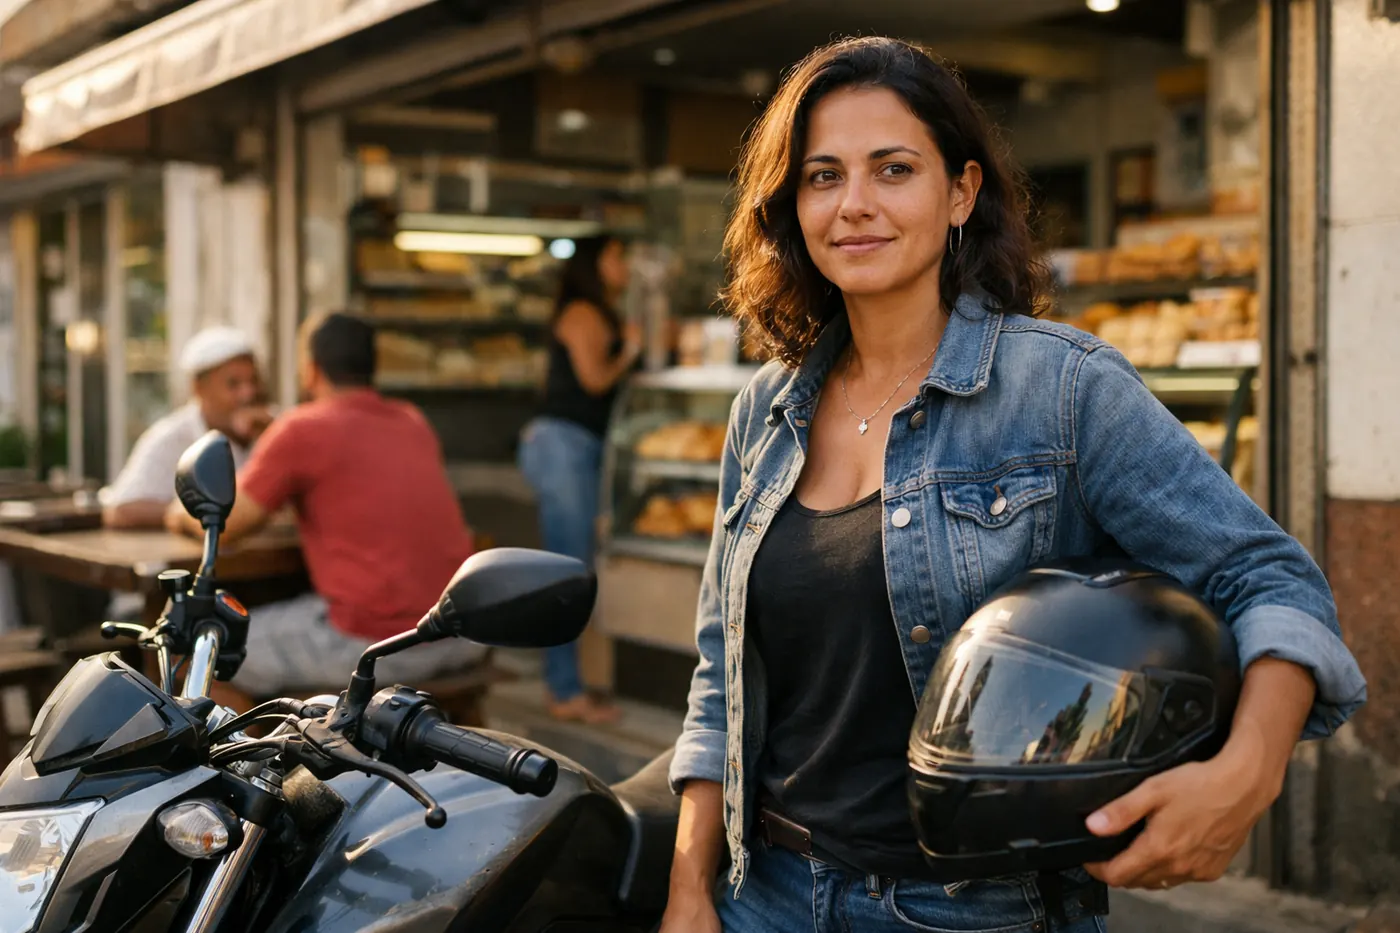
Para quem é o consórcio de moto
O consórcio de moto atende quem quer a primeira moto, quem quer trocar por uma mais nova e quem usa a moto como ferramenta de trabalho. Como os prazos costumam ser curtos, a espera pela contemplação também tende a ser menor que nos consórcios de carro e imóvel.
Como funciona o consórcio de moto
A lógica é a mesma de qualquer consórcio: você escolhe a carta de crédito e o prazo, paga a parcela mensal e participa das assembleias. A contemplação vem por sorteio ou por lance. O crédito pode ser usado em moto nova ou usada, dentro das regras do grupo. Para entender a base, veja como funciona o consórcio.
Moto para trabalhar
Para quem trabalha com entregas ou atende clientes de moto, o planejamento pesa ainda mais:
- Considere o consumo, a manutenção e o seguro da moto escolhida, e não só a parcela.
- Se a moto atual ainda roda bem, ela pode virar lance quando você decidir trocar.
- Guardar um pouco por mês para lance encurta a espera sem apertar o orçamento.
Comprando a moto
- Com a contemplação, a administradora faz a análise de crédito.
- Você escolhe a moto na concessionária, loja ou com particular.
- Em usadas, há vistoria e conferência de documentos.
- A moto fica alienada à administradora até o fim do plano.
Cuidados no consórcio de moto
- Confira se a carta cobre documentação e emplacamento ou se isso fica por sua conta.
- Verifique o limite de idade aceito para motos usadas.
- Mantenha o seguro em dia: em caso de roubo, sem seguro, as parcelas continuam.
- Use sempre equipamento de segurança. A moto nova merece um piloto inteiro.
Ainda ficou alguma dúvida?
Cada plano tem regras próprias de prazo, lance e reajuste. No blog você encontra artigos que aprofundam cada assunto.
Leia no blogContinue lendo